
Soluzioni bancarie per PMI: gli strumenti che ogni impresa dovrebbe conoscere
Conto corrente aziendale, POS e Tap to Pay. Come funzionano e quali criteri usare per scegliere gli strumenti giusti per l’impresa.
 Redazione
Secondo quanto reso noto dall’Osservatorio Innovation Payments del Politecnico di Milano in un comunicato stampa pubblicato online il 12 marzo 2026 e aggiornato all’anno precedente “nel nuovo scenario globale, i sistemi di pagamento tornano al centro come infrastrutture strategiche di sicurezza, interoperabilità e innovazione.”
Ed è in questa direzione che dovrebbero essere intese le soluzioni bancarie per PMI di ultima generazione, a fronte di un mix di strumenti ormai consolidati e di altri più innovativi. A confermarsi centrale è il conto corrente, per il quale sono disponibili prodotti dedicati sempre più di alto profilo: in termini di tutela della privacy così come di ottimizzazione dell’operatività. Uno scenario che è collegato a doppio filo con l’impatto crescente della digitalizzazione in ambito finanziario.
A partire da questo strumento, oggi analizziamo i principali servizi che risultano di supporto per le PMI quando si parla di gestione sia degli incassi che del credito, focalizzandoci inoltre sull’importanza di adottare criteri di scelta orientati al management.
Conto corrente aziendale: lo strumento centrale per la gestione delle PMI
Nel 2026 il conto corrente, per le PMI, rappresenta a tutti gli effetti uno strumento operativo (e non soltanto amministrativo come nel recente passato). Ciò comporta la necessità, per le aziende, di dotarsi di soluzioni business nel segno della personalizzazione della flessibilità, capaci di integrare in maniera sinergica più fattori, tra cui spiccano quelli che seguono:
accessibilità digitale, attraverso servizi di internet banking che consentono di effettuare e monitorare le principali operazioni anche da remoto;
gestione di pagamenti e spese, tramite strumenti come bonifici, F24 e carte di debito aziendali;
controllo avanzato dei movimenti, così da avere una visione puntuale delle entrate e delle uscite e favorire la tracciabilità delle operazioni;
integrazione con strumenti dedicati agli incassi, come POS e soluzioni digitali che permettono di accettare i pagamenti dei clienti attraverso diversi canali.
Il conto corrente diventa quindi il fulcro – e dunque il punto di riferimento principale – dell’operatività a livello finanziario. Andrebbe scelto a fronte di una valutazione di funzionalità e servizi in rapporto alle effettive esigenze dell’impresa, oltre che dei costi preventivati da parte dell’ente creditizio.
POS e Tap to Pay: soluzioni per gli incassi delle PMI
Tra i servizi bancari oggi fondamentali a supporto delle PMI rientrano anche gli strumenti per la gestione degli incassi, disponibili in formule diverse che possono essere utilizzate sia in maniera complementare che alternativa. È il caso, ad esempio, delle soluzioni proposte da ING, che comprendono sia il POS tradizionale sia una formula innovativa di matrice contactless: il cosiddetto Tap to Pay.
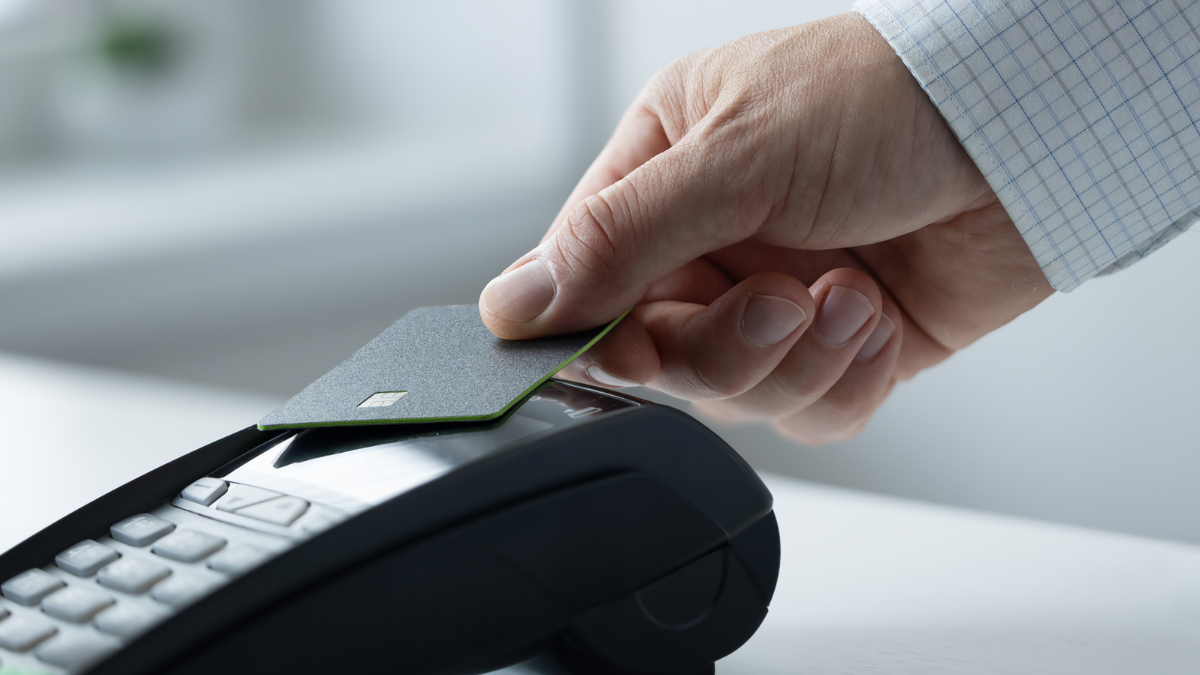
Mentre il POS tradizionale si rivela un’opzione preferenziale per le attività che prevedono una postazione di pagamento stabile, il Tap to Pay consente di accettare pagamenti contactless direttamente tramite uno smartphone compatibile, senza ricorrere a un terminale ad hoc. Sono accettate le carte, sia fisiche che virtuali, come quelle impostabili su smartphone e smartwatch.
Come scegliere le soluzioni bancarie più adatte alla propria impresa
La scelta può essere effettuata considerando modalità e volumi di incasso, organizzazione dell’attività ed esigenze di mobilità. Le due soluzioni possono inoltre essere integrate, così da disporre, ad esempio, di un terminale aggiuntivo rispetto a quello tradizionale, comodo per gestire più pagamenti in contemporanea.


